회사 실손과 개인 실손이 둘 다 있어도 병원비는 실제로 낸 만큼까지만 나와요. 두 보험회사가 나눠서 내기 때문에, 한 회사에만 청구하면 그 회사 몫만 들어올 수 있어요.
- 회사 실손이 있는데 개인 실손에도 청구하면 두 번 나오나요?
- 두 보험회사는 병원비를 얼마씩 나눠 내나요?
- 청구는 두 회사에 모두 해야 하나요?
- 개인 실손 보험료를 계속 내고 있다면 멈출 수 있나요?
- 멈춘 개인 실손은 언제까지 다시 살려야 하나요?
- 실손이 두 개일 때 어떤 자료를 챙겨 두면 좋나요?
회사 실손이 있는데 개인 실손에도 청구하면 두 번 나오나요?
개인 실손에도 청구할 수는 있지만, 두 곳에서 받는 돈을 합쳐도 내가 쓴 병원비를 넘지 않아요. 실손은 실제로 쓴 병원비를 채워 주는 보험이기 때문이에요.
회사에 들어가면 회사가 직원들을 위해 단체로 실손보험을 들어 주는 경우가 있어요. 원래 개인 실손이 있던 사람은 실손이 두 개가 되고, 병원비를 어디에 청구할지 헷갈리기 쉬워요.
병원비 100만 원을 냈으면 두 곳에서 100만 원씩 받을 것 같지만 그렇지 않아요. 두 보험회사가 나눠서 내는데, 이것을 비례보상이라고 불러요. 그럼 각 회사가 얼마씩 내는지가 궁금해져요.
두 보험회사는 병원비를 얼마씩 나눠 내나요?
두 회사는 각자 혼자였다면 냈을 금액의 비율대로 나눠 내요. 실손 표준약관에 정해진 계산 방식이에요(실손의료보험 표준약관 제37조).
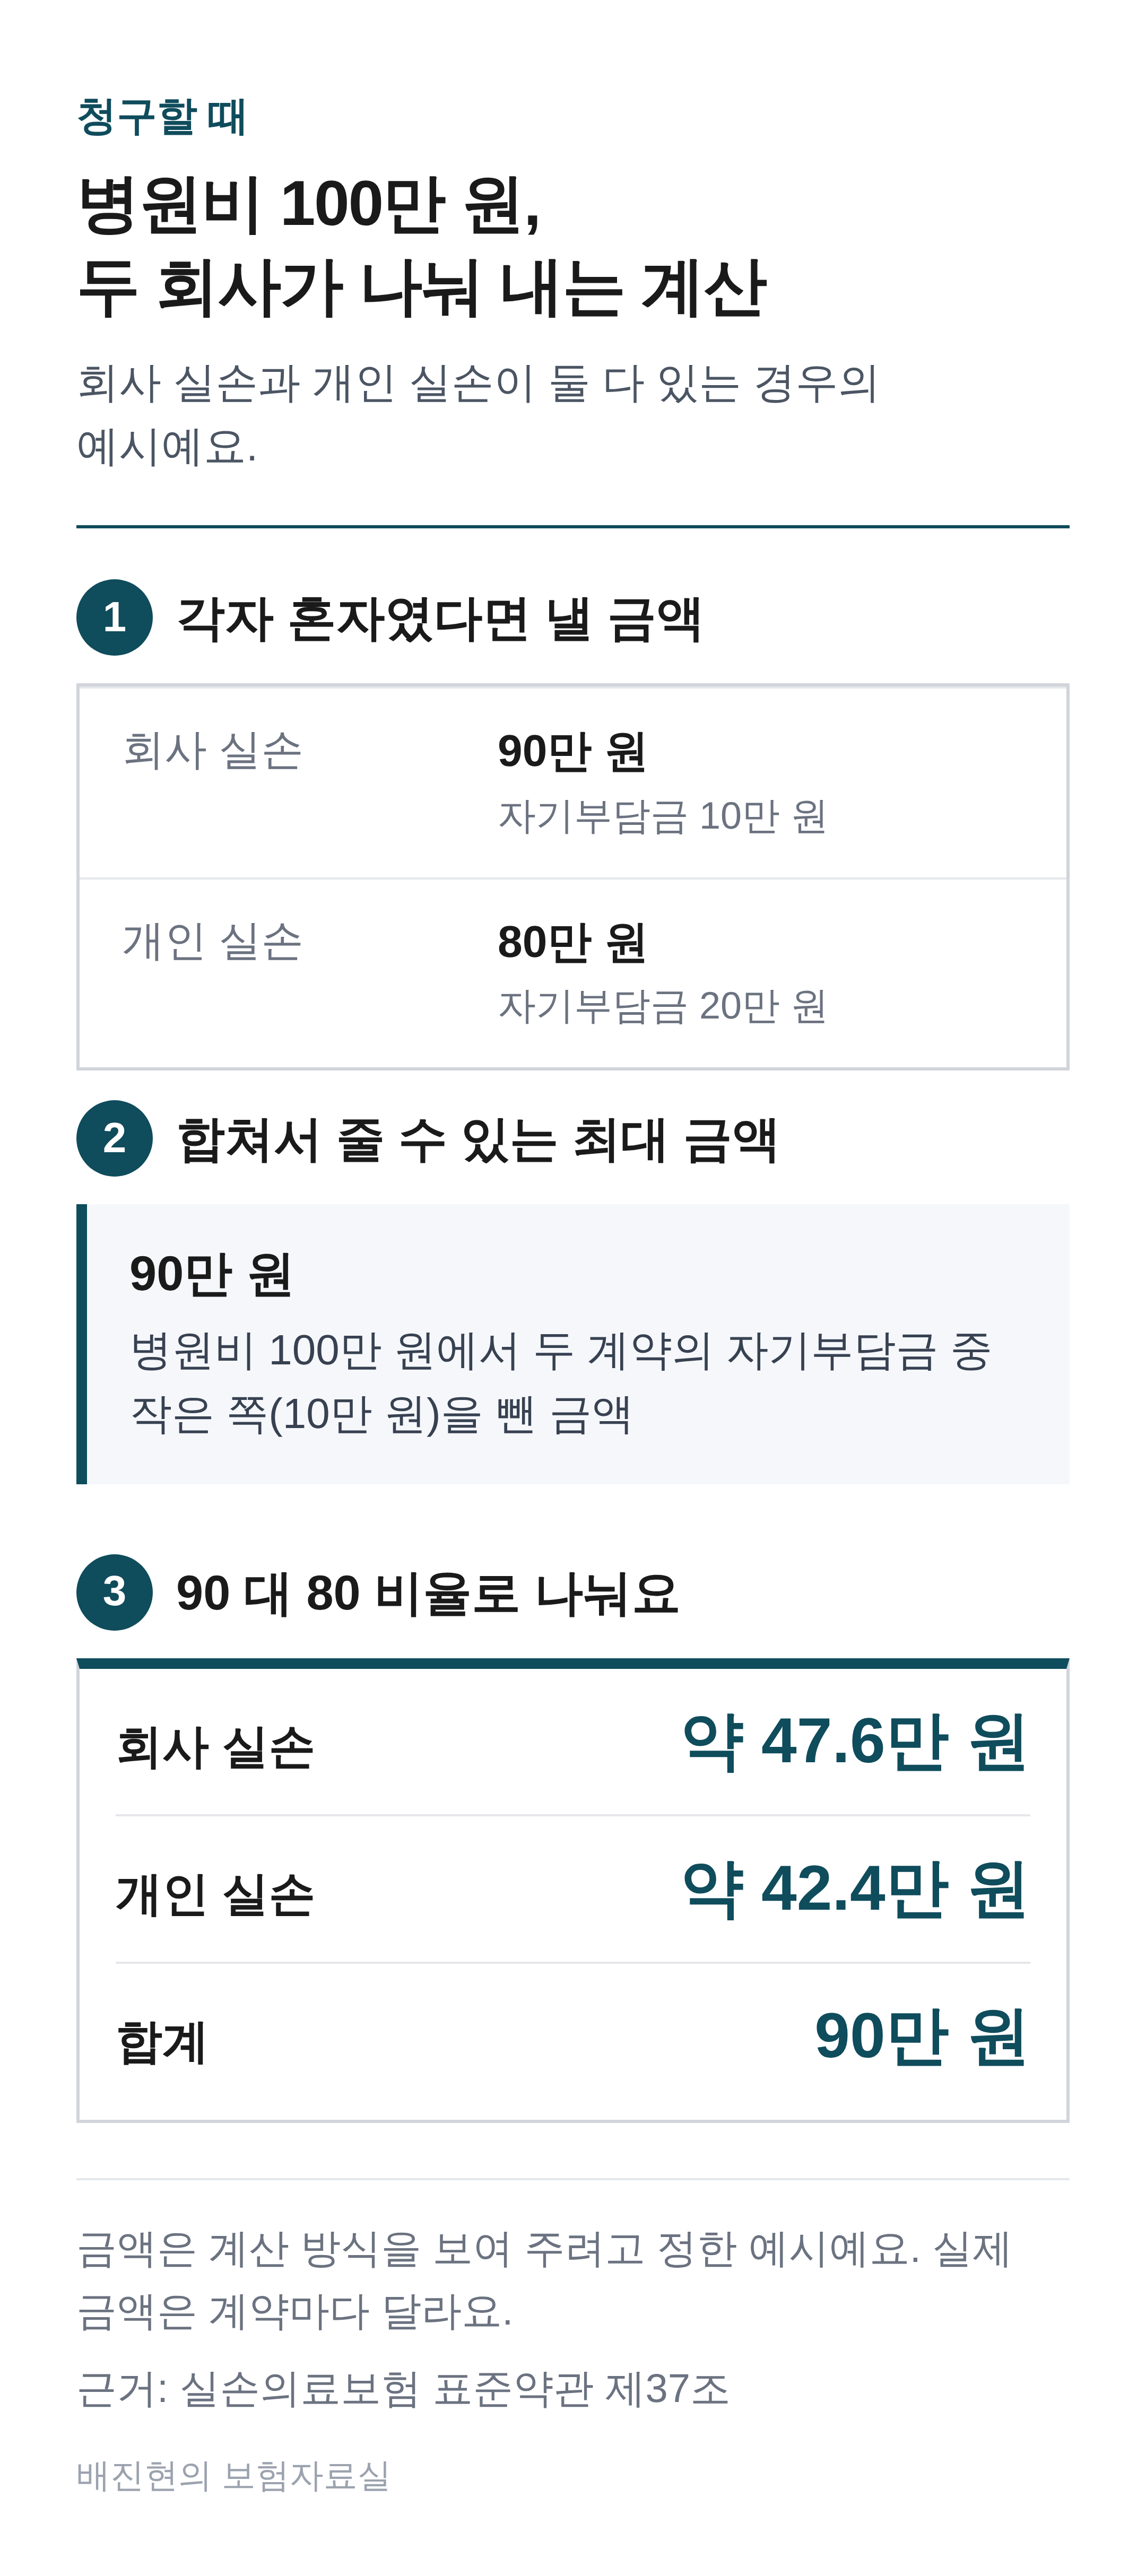
혼자였다면 냈을 금액의 비율대로 나눠요(숫자는 예시예요)
자기부담금은 실손이 돌려주지 않고 내가 부담하는 몫이에요. 병원비 100만 원을 냈고, 회사 실손은 자기부담금이 10만 원, 개인 실손은 20만 원이라고 해 볼게요(예시예요).
혼자라면 회사 실손은 90만 원, 개인 실손은 80만 원을 내요. 두 회사가 함께 낼 총액은 100만 원에서 더 작은 자기부담금 10만 원을 뺀 90만 원이에요.
이 90만 원을 90 대 80으로 나눠서, 회사 실손이 약 47만 6천 원, 개인 실손이 약 42만 4천 원을 내요. 이 예시에서 받는 돈의 합계는 90만 원이에요.
청구는 두 회사에 모두 해야 하나요?
실손이 두 개면 보험회사마다 자기 몫만 내기 때문에, 병원비를 다 받으려면 두 회사에 각각 청구하는 것이 기본이에요. 예외는 2009년 10월 1일 이후 가입했고 보험금을 받는 사람이 같은 실손이에요. 이때는 한 회사에 청구해 그 계약의 한도 안에서 먼저 받을 수 있어요(실손의료보험 표준약관 제38조).
이 방식을 약관에서는 연대책임이라고 불러요. 보험회사들은 청구서와 함께 연대책임 신청서를 받아 처리하고, 나머지 몫은 회사끼리 정산해요. 다만 아래 경우에는 한 회사가 전부 주지 않고, 서류를 다른 회사에 대신 보내 주는 접수대행만 해 준다고 안내해요.
| 한 회사가 전부 주지 않는 경우 | 어떤 상황인가요 |
|---|---|
| 보험금을 받는 사람이 계약마다 다를 때 | 회사 실손의 보험금을 회사가 받도록 돼 있는 경우도 들어가요 |
| 통원 병원비를 10만 원 이하로 청구했을 때 | 외래 진료 한 번처럼 금액이 작은 청구예요 |
| 보상 기준이 서로 다른 실손끼리 겹쳤을 때 | 가입 시기가 달라 약관 기준이 다른 경우예요 |
| 따로 심사나 조사가 필요한 계약이 있을 때 | 특정 부위·질병을 보장에서 빼는 조건이 붙었거나, 알릴 의무 확인이 필요한 경우예요 |
이런 경우 한 회사에만 청구하면 그 회사 몫만 들어와요. 나머지는 다른 회사에 따로 청구하거나 접수대행으로 서류를 넘겨야 받아요. 접수대행을 쓰면 다른 회사가 서류를 받은 날이 그 회사의 청구일이 돼요.
한쪽이라도 2009년 10월 1일 전에 가입한 계약이면 연대책임 조항이 있는지 그 약관을 따로 봐요. 병원비는 이렇게 정리되지만, 개인 실손 보험료는 그동안에도 따로 나가고 있을 수 있어요.
개인 실손 보험료를 계속 내고 있다면 멈출 수 있나요?
개인 실손을 1년 이상 유지했고 회사 실손에도 가입돼 있다면, 개인 실손의 보험료 납입과 보장을 멈출 수 있는 제도가 있어요(금융위원회 보도자료 2018-11-28).
신청은 개인 실손을 든 보험회사에 해요. 멈추는 범위는 회사 실손과 겹치는 보장 종목뿐이에요. 신청한 뒤 15일 안에는 중지를 철회할 수 있어요(금융감독원 보도자료 2026-05-19).
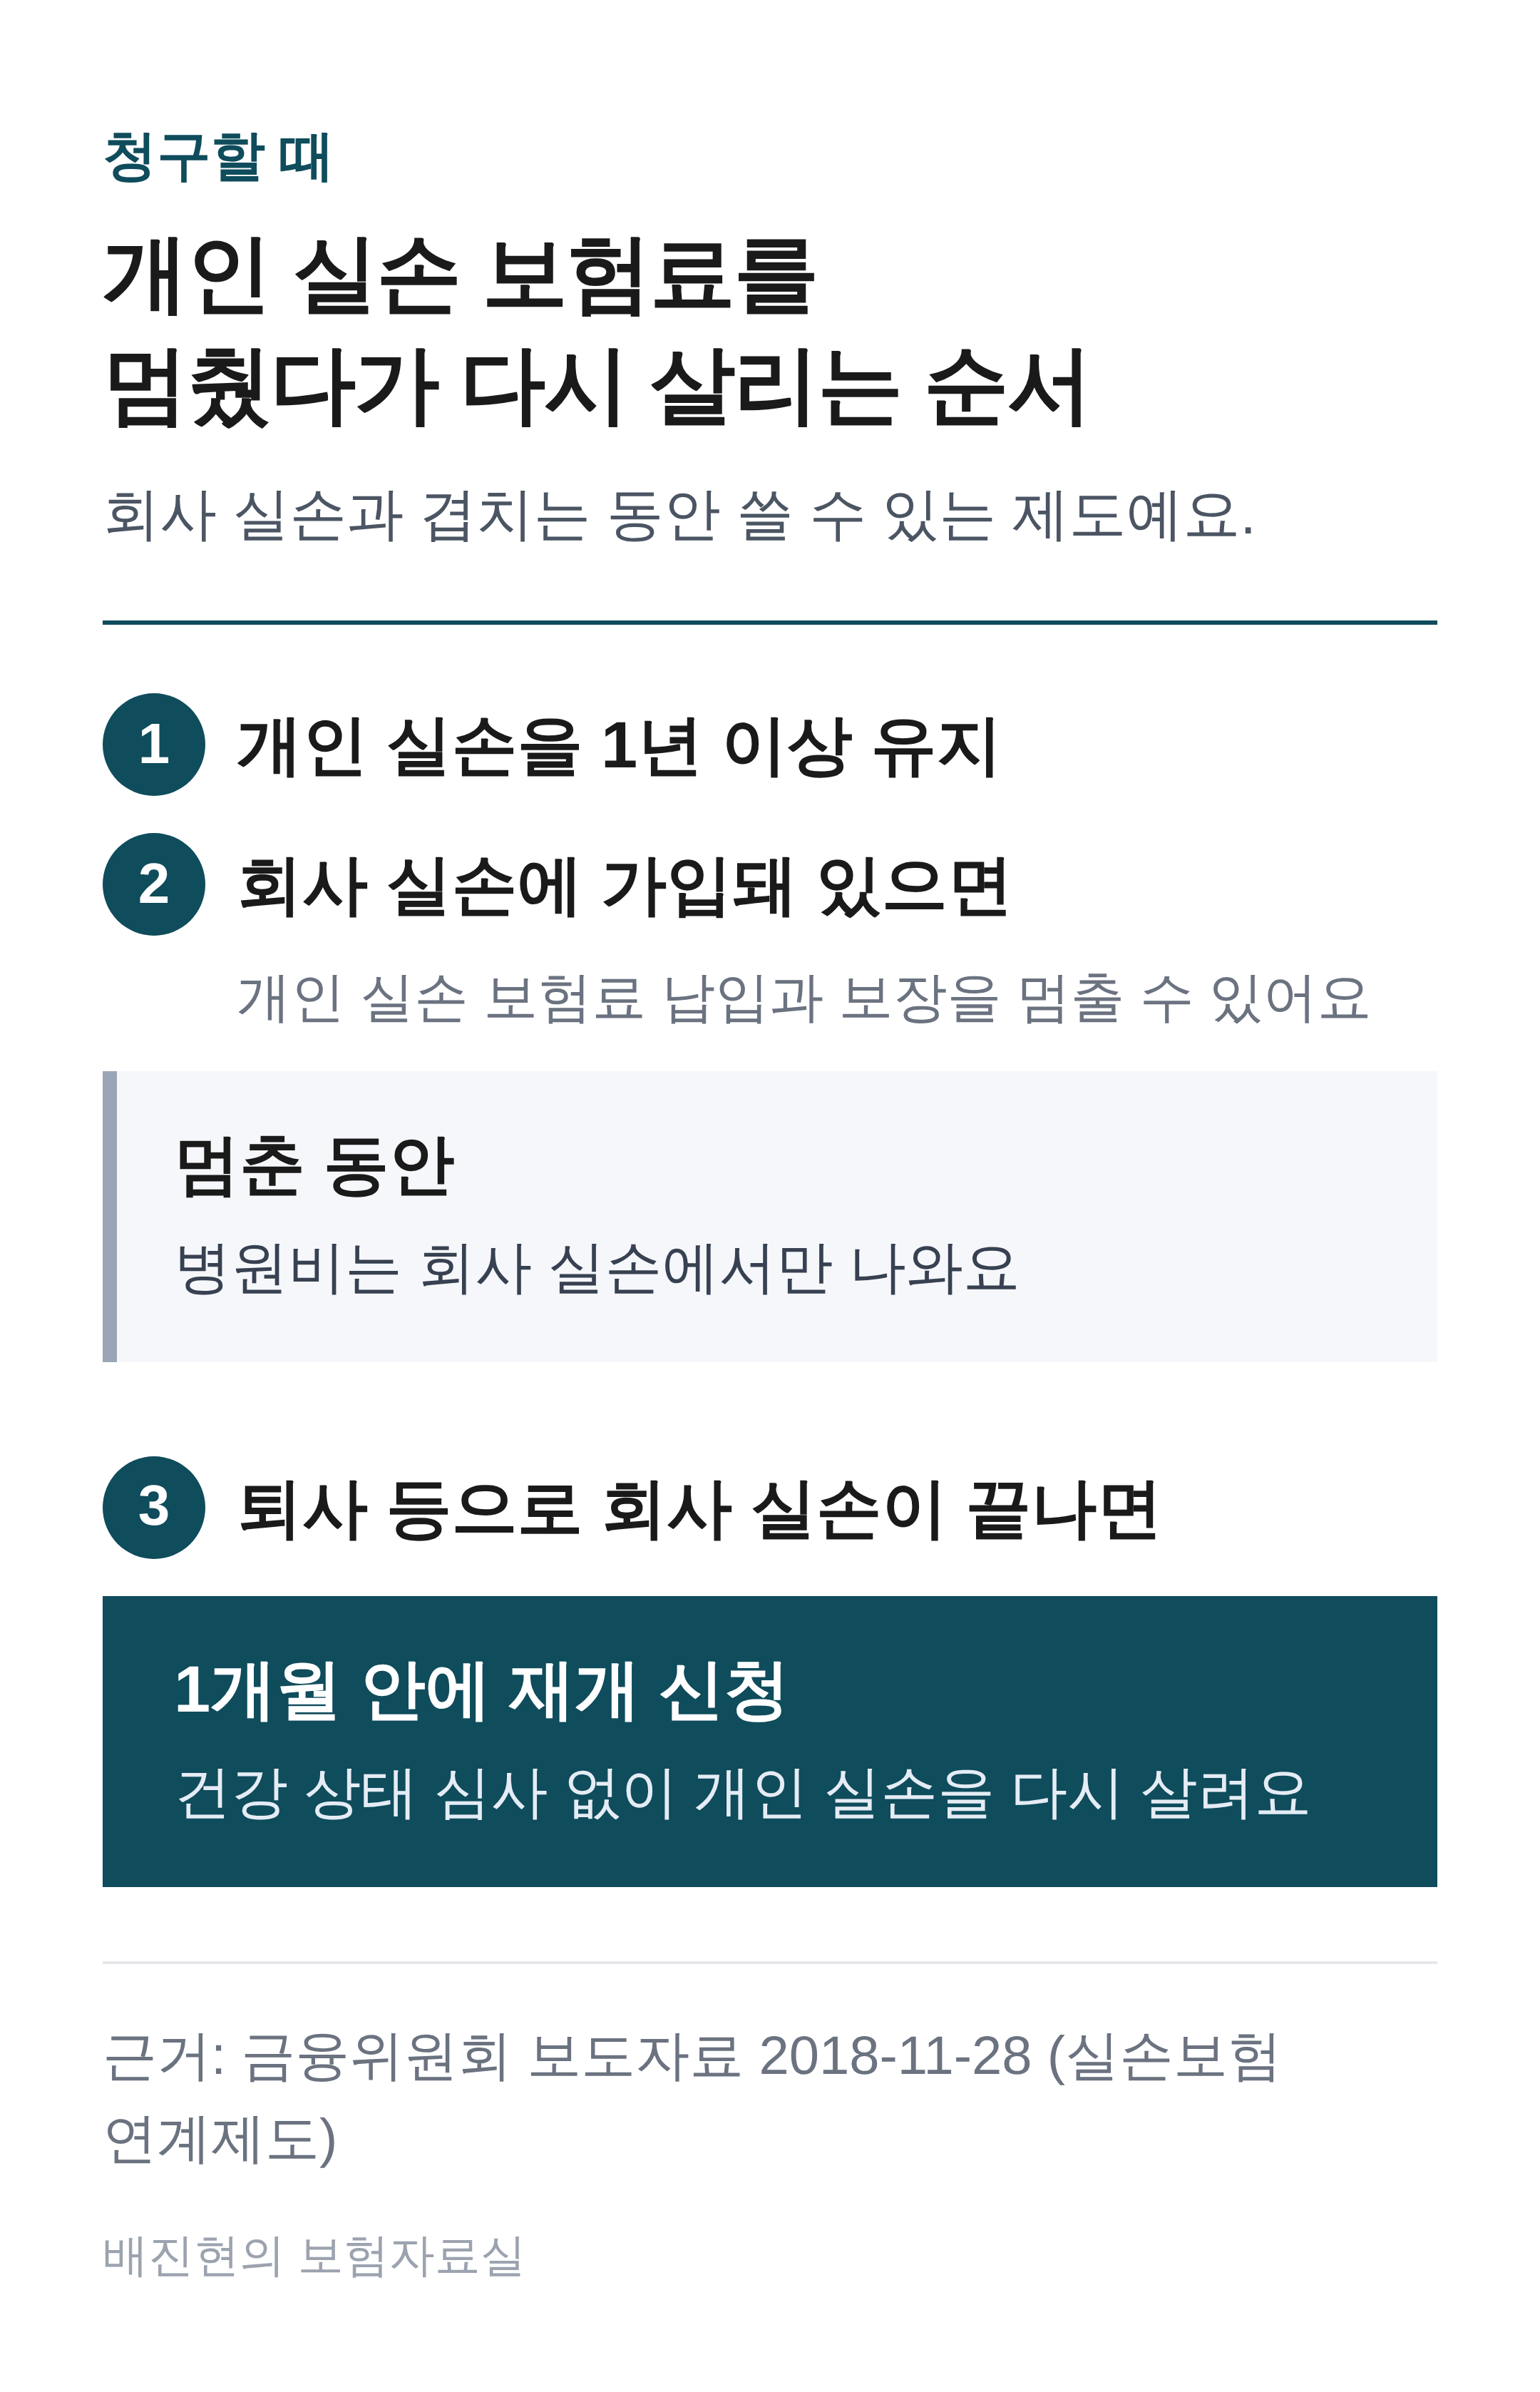
멈춘 개인 실손은 회사 실손이 끝난 뒤 다시 살려요
멈추는 동안에는 멈춘 보장 종목을 개인 실손으로 보장받지 못해요. 그 기간에 그 종목의 병원비는 회사 실손에서만 나와요.
멈춘 개인 실손은 언제까지 다시 살려야 하나요?
멈춘 개인 실손은 퇴사 등으로 회사 실손이 끝난 날부터 1개월 안에 재개를 신청해야 해요(금융감독원 보도자료 2026-05-19). 이때는 건강 상태나 그동안 보험금을 받았는지와 상관없이 심사하지 않아요.
다시 살릴 때는 중지할 때의 상품과 재개 시점에 판매하는 상품 가운데 계약자가 고를 수 있어요. 다만 아래 경우에는 재개가 되지 않아요.
| 재개가 안 되는 경우 | 어떤 상황인가요 |
|---|---|
| 회사 실손이 끝나고 1개월이 지나 신청함 | 퇴사 뒤 기한을 넘긴 경우 |
| 중지한 뒤 회사 실손이 없던 기간이 한 번에 1개월 또는 합쳐서 3개월을 넘음 | 이직 사이 공백이 길었던 경우 |
| 특약으로 든 개인 실손을 멈춘 뒤 주계약을 해지함 | 실손이 붙어 있던 본 계약이 없어진 경우 |
재개가 안 되면 실손이 비는 기간이 생길 수 있어요. 회사 실손이 끝난 지 1개월이 지나지 않았다면, 회사 실손을 개인 실손으로 바꿔 드는 전환 제도를 볼 수 있어요.
직전 5년간 회사 실손에 가입했던 사람은 회사 실손이 끝난 뒤 1개월 안에 전환을 신청할 수 있고, 일정 조건을 갖추면 심사 없이 바꿔 들어요(금융위원회 보도자료 2018-11-28).
실손이 두 개일 때 어떤 자료를 챙겨 두면 좋나요?
실손이 두 개일 때는 회사 실손이 언제 시작하고 끝나는지가 가장 중요한 날짜예요. 중지, 재개, 전환 기한이 모두 이 날짜를 기준으로 움직이기 때문이에요.
| 챙겨 둘 자료 | 쓰이는 곳 |
|---|---|
| 회사 실손의 가입일과 끝나는 날 | 재개·전환 신청 기한 1개월을 세는 기준이에요 |
| 개인 실손 증권 (가입일·특약인지 여부) | 1년 유지 조건과 주계약 해지 때 재개 여부가 여기서 갈려요 |
| 중지를 신청한 날짜 | 15일 철회 기간과, 다시 살릴 때 어떤 계약을 멈췄는지 알려 줘요 |
| 진료비 영수증과 세부산정내역 | 어느 회사에 청구하든 실손을 청구할 때 내는 서류예요 |
내가 가진 실손이 모두 몇 개인지는 신용정보원과 보험협회가 운영하는 '내보험찾아줌'에서 조회할 수 있어요(금융감독원 2026-05-19). 실손은 몇 개를 들어도 실제로 낸 의료비 범위 안에서만 보상해요.
- 보험업감독업무시행세칙 [별표15] 실손의료보험 표준약관(2026-05-06 개정) 제37조(다수보험의 처리)·제38조(연대책임)
- 금융위원회 보도자료, 「'18.12월1일부터 단체실손의료보험과 개인실손의료보험간 연계제도가 시행됩니다」, 2018-11-28
- 금융감독원 보도자료, 「최근 민원사례로 알아보는 '실손의료보험' 관련 유의사항」, 2026-05-19
- 보험회사 실손의료비 연대책임 안내·신청서(생명보험 A사·손해보험 B사), 2026-10-30 확인
※ 이 글은 일반적인 제도·법령 정보이며, 개별 계약의 보장 여부는 가입 시기와 약관에 따라 달라질 수 있습니다.
'청구할 때' 카테고리의 다른 글
| 불이 나면 화재보험금은 어떤 기준으로 계산될까? (0) | 2026.10.11 |
|---|---|
| 뇌출혈·뇌졸중·뇌혈관질환 진단비, 무엇이 다를까? (0) | 2026.10.11 |
| 교통사고가 나면 가장 먼저 무엇을 해야 할까? (0) | 2026.09.30 |
| 1~5종 수술비와 N대 수술비는 무엇이 다를까? (0) | 2026.09.29 |
| 우리 집 불이 옆집으로 번지면, 다 물어줘야 할까? (0) | 2026.09.29 |


